Выбор налогового режима — одно из ключевых решений при открытии или развитии магазина одежды. От этого зависят размер обязательных платежей, сложность отчётности и возможность легально экономить. Для предпринимателей в розничной торговле чаще всего рассматривают два варианта: упрощённая система налогообложения (УСН) и патентная система (ПСН). Чтобы не ошибиться, важно разобраться в их особенностях и применить к своему бизнесу.
Особенности УСН
Упрощёнка доступна для ИП и ООО. Для магазина одежды есть два объекта налогообложения:
- «Доходы» (6%) — налог платится со всей выручки. Удобно, если расходы невелики или их сложно подтвердить.
- «Доходы минус расходы» (15%) — налог с разницы между доходами и расходами. Выгодно, если затраты на закупку товара, аренду, зарплату составляют более 60% от выручки.
УСН позволяет уменьшать налог на уплаченные страховые взносы (до 50% для ИП с сотрудниками или 100% — для ИП без работников). Ограничения: доход не более 200 млн руб. в год, численность — до 130 человек.
Особенности патента (ПСН)
Патент действует только для ИП. Стоимость патента рассчитывается как 6% от потенциально возможного годового дохода, установленного регионом. Для розничной торговли одеждой площадь торгового зала не должна превышать 50 кв. м. Основные плюсы:
- Нет налоговой декларации — достаточно оплатить патент.
- Фиксированная сумма налога (не зависит от реального дохода).
- Возможность уменьшить стоимость патента на страховые взносы (с 2026 года — не более чем на 50%, аналогично УСН).
Ограничения: до 15 сотрудников, доход по патентным видам деятельности — не более 60 млн руб. в год. Патент нельзя применять при интернет-торговле или при продаже товаров через стационарные объекты площадью более 50 кв. м.
Критерии выбора для магазина одежды
Чтобы решить, что выгоднее, учитывайте следующие параметры:
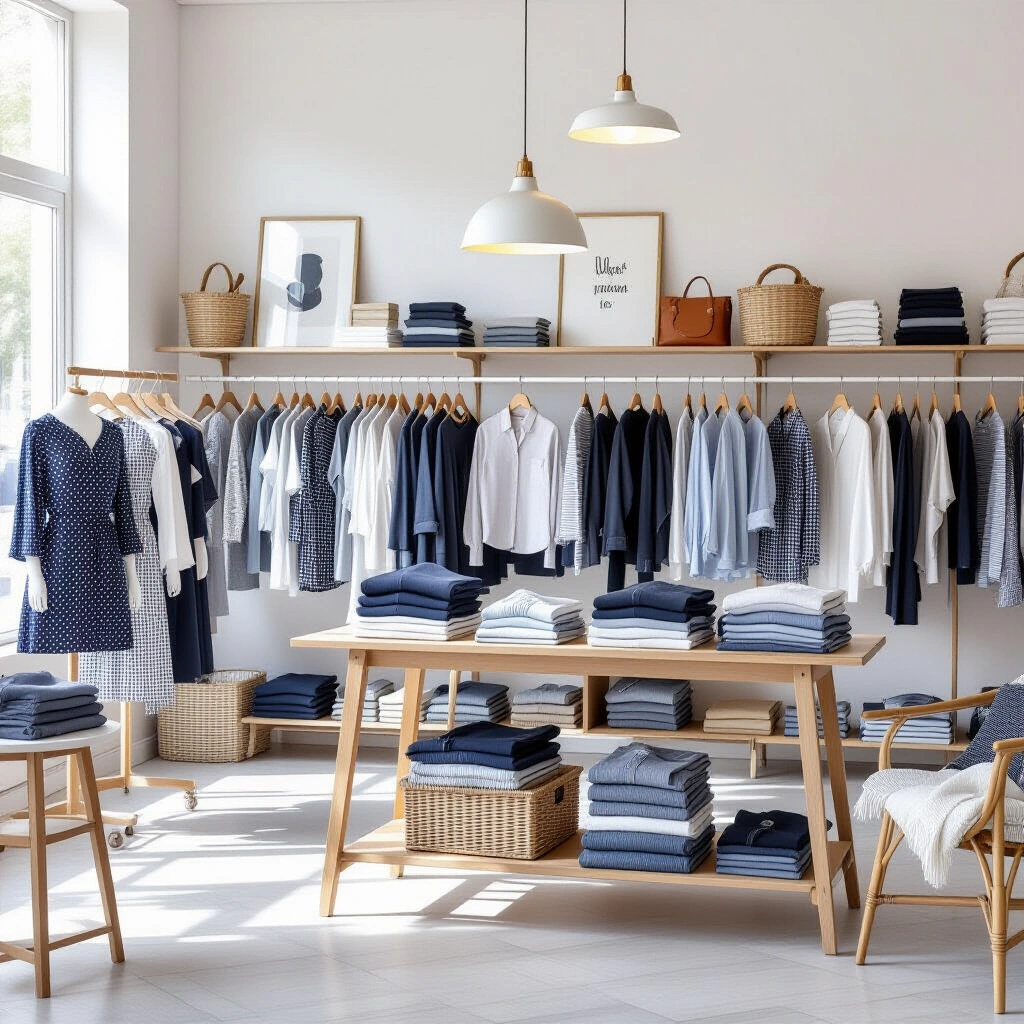
- Площадь торгового зала. Если она больше 50 кв. м — только УСН. Если меньше — можно рассматривать патент.
- Наличие сотрудников. При штате более 15 человек патент недоступен. Для 1–2 продавцов патент часто выгоднее.
- Метод продаж. Если у вас только офлайн-магазин — подходит и патент, и УСН. Если добавляете интернет-канал или социальные сети — применяйте УСН.
- Сезонность и колебания доходов. Патент платится фиксированной суммой независимо от выручки. В «мёртвый» сезон это может быть невыгодно. УСН гибко реагирует на падение доходов.
- Расходы на закупку и аренду. Если доля расходов стабильно высока (закупка брендовой одежды, дорогая аренда в ТЦ), выбирайте УСН «доходы минус расходы» и учитывайте все затраты.
Итоговая рекомендация: Для небольшого магазина одежды площадью до 50 кв. м с 1–2 сотрудниками и без онлайн-торговли патент может оказаться простым и дешёвым решением. Для более крупного бизнеса, интернет-магазина или если вы планируете быстро расти — выбирайте УСН (обычно «доходы минус расходы»). В любом случае сначала просчитайте оба варианта с учётом региональных ставок и льгот — это даст точный ответ для вашего конкретного случая.